Vom Kaufkrafterhalt zum Vermögensaufbau
Kapital erhalten, Kaufkraft erhalten und Vermögen aufbauen – zwischen diesen drei Zielen gibt es einen wichtigen Unterschied. Wer lediglich seinen ursprünglichen Geldbetrag erhält, hat damit noch nicht automatisch seine Kaufkraft gesichert. Und wer langfristig Vermögen aufbauen möchte, muss über den reinen Ausgleich der Inflation hinauskommen.
Damit rückt die Rendite in den Mittelpunkt. Allerdings nicht nur ihre Höhe. Gerade bei längeren Anlagezeiträumen spielt auch eine Rolle, wie lange das Kapital arbeiten kann und was mit bereits erzielten Erträgen geschieht.
Drei unterschiedliche Ziele
Nehmen wir als Ausgangspunkt 10.000 Euro.
Beim Kapitalerhalt geht es zunächst darum, dass dieser Betrag nominal erhalten bleibt.
Wie sich Inflation langfristig auf die Kaufkraft auswirkt, haben wir im Beitrag „Was sind 10.000 Euro in 10 Jahren noch wert? So wirkt Inflation auf Ihr Vermögen“ näher betrachtet. Bei der dort verwendeten Modellannahme von durchschnittlich 2,5 Prozent Inflation wären nach zehn Jahren rund 12.801 Euro erforderlich, um die heutige Kaufkraft von 10.000 Euro zu erhalten.
Beim Vermögensaufbau geht es noch einen Schritt weiter. Die erzielte Rendite soll nicht nur den Kaufkraftverlust ausgleichen, sondern darüber hinaus einen tatsächlichen Wertzuwachs ermöglichen.
Wie groß der Unterschied über längere Zeiträume werden kann, zeigt ein einfaches Rechenbeispiel.
Was 6 Prozent Rendite über längere Zeit bewirken können
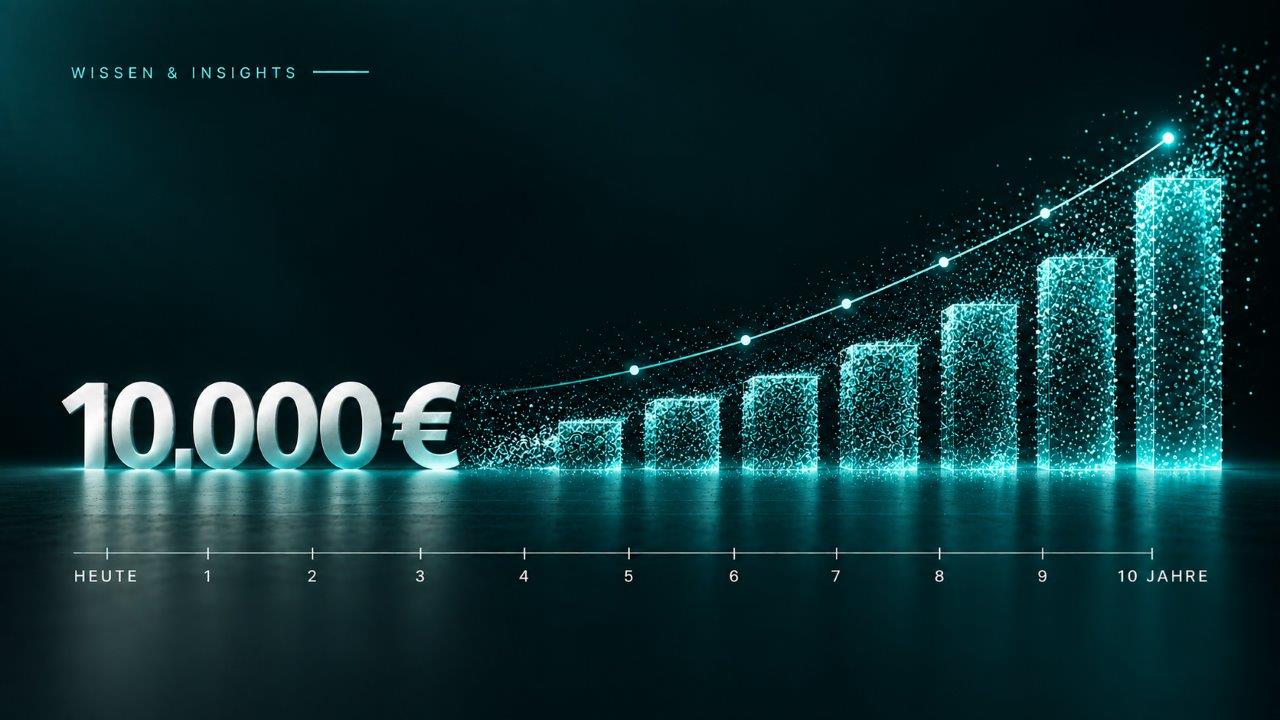
Nehmen wir wieder 10.000 Euro und unterstellen für die Modellrechnung eine konstante Rendite von 6 Prozent pro Jahr. Die erzielten Erträge werden vollständig wieder angelegt.
Dann ergibt sich rechnerisch folgende Entwicklung:
| Zeitraum | Rechnerischer Wert bei 6 % p. a. |
|---|---|
| nach 5 Jahren | ca. 13.382 € |
| nach 10 Jahren | ca. 17.908 € |
| nach 15 Jahren | ca. 23.966 € |
Interessant ist dabei nicht nur der Endbetrag. Entscheidend ist, wie diese Entwicklung zustande kommt.
Im ersten Jahr werden aus 10.000 Euro bei 6 Prozent rechnerisch 10.600 Euro. Werden die 600 Euro Ertrag nicht entnommen, sondern wieder angelegt, werden die 6 Prozent im zweiten Jahr bereits auf 10.600 Euro berechnet. So entstehen wiederum Erträge auf bereits erwirtschaftete Erträge.
Genau das ist der Zinseszinseffekt.
Die genannten Werte sind reine Modellrechnungen. Sie unterstellen eine konstante Rendite und die vollständige Wiederanlage der Erträge. Kosten, Steuern und mögliche Ausfälle sind nicht berücksichtigt.
Warum Zeit beim Vermögensaufbau eine wichtige Rolle spielt
Der Zinseszinseffekt ist zu Beginn noch relativ unspektakulär. Seine Wirkung wird erst mit zunehmender Laufzeit deutlicher.
Deshalb ist beim langfristigen Vermögensaufbau nicht nur interessant, welche Rendite eine Anlage verspricht. Auch die Zeit kann einen erheblichen Unterschied machen. Wer erzielte Erträge immer wieder entnimmt, erhält eine andere Entwicklung als jemand, der sie erneut investiert.
Das heißt allerdings nicht, dass eine möglichst hohe Rendite automatisch das beste Ergebnis verspricht. Mit höheren Ertragschancen gehen in der Regel auch höhere Risiken einher. Eine Renditeangabe sollte deshalb nie isoliert betrachtet werden.
Wie setzt sich eine Rendite zusammen?
Auch die Art, wie eine Rendite entsteht, kann sehr unterschiedlich sein. Bei bestimmten Unternehmensfinanzierungen gibt es beispielsweise einen vertraglich festgelegten Zins. Andere Modelle beteiligen Anleger zusätzlich am wirtschaftlichen Erfolg eines Unternehmens oder Projekts.
Ein Festzins beschreibt zunächst die vereinbarte Verzinsung entsprechend den jeweiligen Anlagebedingungen. Er sagt jedoch nichts darüber aus, ob eine Anlage sicher ist. Kann ein Emittent seinen Verpflichtungen nicht nachkommen, können sowohl Zinszahlungen als auch die Rückzahlung des eingesetzten Kapitals teilweise oder vollständig ausfallen.
Eine Gewinnbeteiligung ist dagegen vom wirtschaftlichen Erfolg abhängig. Entwickelt sich das Unternehmen entsprechend positiv, kann daraus ein zusätzlicher Ertrag entstehen. Garantiert ist dieser nicht.
Wer verschiedene Investments miteinander vergleicht, sollte deshalb nicht nur auf eine einzelne Prozentzahl schauen. Entscheidend ist auch, wie die mögliche Rendite erwirtschaftet wird und welches Risiko dafür eingegangen wird.
Und wo arbeitet das investierte Kapital?
Neben Rendite, Laufzeit und Risiko gibt es noch eine weitere Frage, die bei Unternehmensinvestments interessant ist: Wofür wird das Kapital eigentlich eingesetzt?
Unternehmen benötigen Kapital beispielsweise für die Entwicklung neuer Produkte, den Ausbau ihrer Technologie, die Erschließung neuer Märkte oder weiteres Wachstum.
Gerade in Bereichen, die sich technologisch stark verändern, entsteht dadurch immer wieder neuer Finanzierungsbedarf. Künstliche Intelligenz, Digitalisierung und neue Finanztechnologien sind Beispiele dafür. Sie verändern bestehende Prozesse und ermöglichen neue Geschäftsmodelle.
Für Anleger eröffnet sich damit eine weitere Perspektive. Sie betrachten nicht nur das Ertragsmodell eines Investments, sondern auch das Unternehmen und den Markt, in dem das Kapital eingesetzt wird.
Genau hier beginnt das Thema Zukunftsmärkte.
Ein aktuelles Beispiel aus dem FinTech-Bereich
Kapnovis informiert aktuell unter anderem über eine Beteiligungsmöglichkeit an einer KI-basierten FinTech-Plattform.
Das Beteiligungsangebot sieht einen Festzins von 6 % p. a. vor. Zusätzlich besteht entsprechend den Angebotsbedingungen die Möglichkeit einer Gewinnbeteiligung von bis zu 16 %.
Damit treffen zwei unterschiedliche Ertragskomponenten auf ein technologiegetriebenes Geschäftsmodell. Die zusätzliche Gewinnbeteiligung ist vom wirtschaftlichen Erfolg abhängig und nicht garantiert. Auch die vereinbarte Verzinsung und Rückzahlung setzen voraus, dass die Emittentin ihren Verpflichtungen nachkommen kann.
Fazit: Beim Vermögensaufbau zählt mehr als die Prozentzahl
Rendite ist eine wichtige Voraussetzung dafür, dass aus Kapital langfristig mehr werden kann. Mindestens genauso wichtig sind aber Zeit, Wiederanlage und die Frage, wie die jeweilige Rendite überhaupt erwirtschaftet wird.
Wer sich mit Unternehmensinvestments beschäftigt, sollte deshalb nicht nur fragen: „Wie hoch ist die Rendite?“ Ebenso interessant ist, wie das Ertragsmodell funktioniert, welches Risiko damit verbunden ist und wofür das investierte Kapital eingesetzt wird.
Damit führt der Blick vom reinen Vermögensaufbau automatisch zu einer weiteren Frage: Welche Unternehmen und Märkte bieten überhaupt interessante Wachstumsperspektiven?
Welche Rolle dabei Zukunftsmärkte spielen können, betrachten wir im Beitrag „In Zukunftsmärkte investieren: Warum KI und FinTech für Anleger interessant sind“.
Zukunftsinvestments bei Kapnovis entdecken
Kapnovis informiert über ausgewählte Investmentmöglichkeiten aus Zukunfts- und Wachstumsmärkten.
Aktuell können sich Interessierte unter anderem über ein Investment in eine KI-basierte FinTech-Plattform informieren. Das Beteiligungsangebot verbindet einen Festzins von 6 % p. a. mit der Möglichkeit einer zusätzlichen Gewinnbeteiligung von bis zu 16 % entsprechend den Bedingungen der Vermögensanlage.